
Settlement Account Là Gì? Tiền Liên Ngân Hàng Thực Sự Nằm Ở Đâu Khi Settlement Diễn Ra
Khi một giao dịch liên ngân hàng “thành công”, đội [...]
Ngày đăng:
Tháng 9 18, 2026
Chia sẻ:
Khi một giao dịch liên ngân hàng “thành công”, đội kỹ thuật và vận hành thường nhìn vào response code và số dư hiển thị trên app khách hàng rồi coi như xong. Nhưng số dư đó chỉ là một lớp sổ sách do chính ngân hàng thành viên quản lý — nó không phải nơi giá trị thật sự dịch chuyển giữa hai ngân hàng. Nơi đó là settlement account. Hiểu sai vị trí và bản chất của settlement account dẫn tới hai hệ quả rất thực tế: đánh giá sai rủi ro tín dụng của hệ thống, và không giải thích được vì sao vốn của ngân hàng bị “khóa” lại dù giao dịch với khách hàng chỉ mất vài giây. Bài viết này làm rõ settlement account là gì, đặt ở đâu, và những đánh đổi thiết kế đi kèm.
Settlement account là gì?
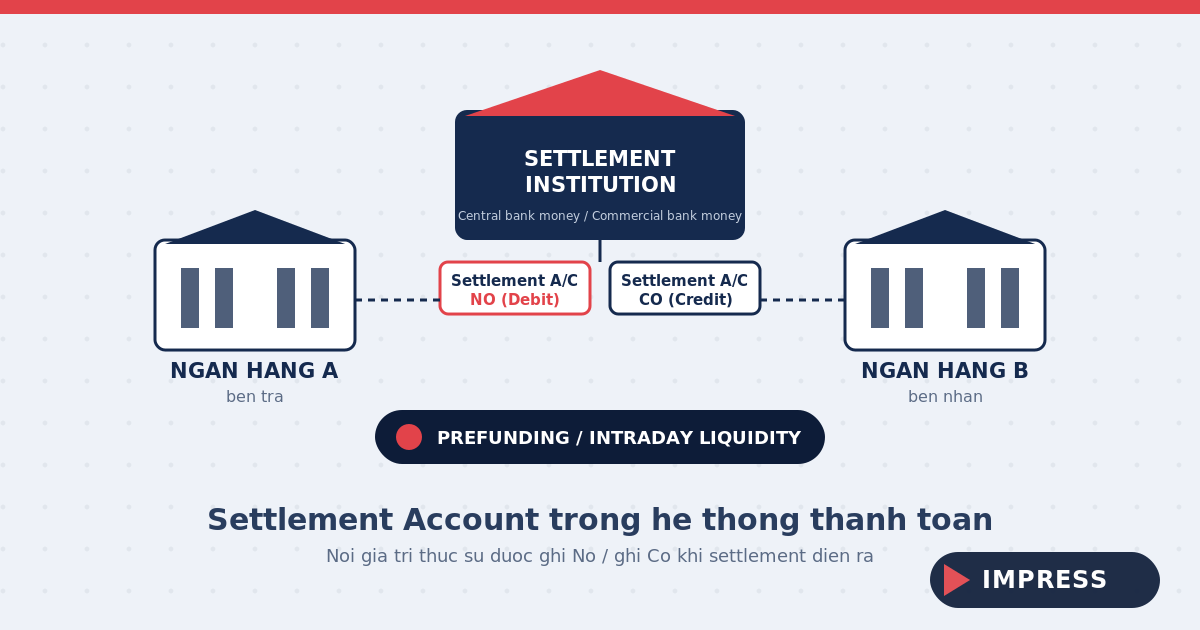
Settlement account là tài khoản mà một thành viên tham gia hệ thống thanh toán (hoặc một hạ tầng thị trường tài chính — FMI) nắm giữ tại settlement institution, dùng để ghi nhận việc chuyển giao giá trị khi settlement diễn ra.
Đây chính là nơi bước “chuyển tiền” thực sự xảy ra trong settlement: ghi Nợ tài khoản bên trả, ghi Có tài khoản bên nhận. Settlement institution có thể là ngân hàng trung ương, hoặc một ngân hàng thương mại / FMI tư nhân được chỉ định.
Central bank money và commercial bank money
Sự phân biệt quan trọng nhất nằm ở chỗ ai đóng vai trò settlement institution:
- Central bank money — nếu settlement institution là ngân hàng trung ương, settlement account là tài khoản tiền gửi tại ngân hàng trung ương. Rủi ro tín dụng gần như bằng 0, vì ngân hàng trung ương không thể vỡ nợ bằng đồng nội tệ của chính mình.
- Commercial bank money — nếu settlement institution là một ngân hàng thương mại hoặc FMI tư nhân, settlement account là một tài khoản thương mại thông thường, và các thành viên phải chịu rủi ro tín dụng của chính tổ chức đó.
Vì sao lựa chọn settlement account lại quan trọng
Loại settlement account quyết định trực tiếp mức độ rủi ro tín dụng mà toàn bộ thành viên trong hệ thống phải gánh. Đây là một trong những quyết định thiết kế quan trọng nhất khi xây dựng hoặc đánh giá một hệ thống thanh toán, và là nội dung trọng tâm của Principle 9 (Money settlements) trong bộ nguyên tắc CPMI-IOSCO PFMI — khuyến nghị các FMI nên settle bằng central bank money khi khả thi và thực tế, nhằm loại bỏ rủi ro tín dụng.
Nói cách khác: hai hệ thống có cùng tốc độ xử lý, cùng trải nghiệm người dùng, nhưng đặt settlement account ở hai loại settlement institution khác nhau thì hồ sơ rủi ro của chúng khác nhau hoàn toàn.
Bốn thành phần cấu thành một settlement account
- Settlement institution — tổ chức nơi settlement account được mở: ngân hàng trung ương, hoặc một private settlement institution.
- Prefunding (ứng trước vốn) — nhiều hệ thống thanh toán, đặc biệt là các hệ thống fast/instant payment, yêu cầu thành viên nạp trước một khoản tiền vào settlement account trước khi được phép xử lý giao dịch. Cơ chế này đảm bảo thành viên luôn đủ khả năng settle mà không cần chờ xác nhận thanh khoản theo thời gian thực.
- Intraday liquidity / hạn mức thấu chi trong ngày — với hệ thống RTGS, ngân hàng trung ương thường cấp hạn mức thấu chi trong ngày (có thể yêu cầu thế chấp) để thành viên đủ thanh khoản settle liên tục.
- Tương tác với dự trữ bắt buộc — khi settlement institution là ngân hàng trung ương, settlement account có thể trùng hoặc liên quan tới tài khoản dự trữ bắt buộc, tùy khung chính sách tiền tệ của từng quốc gia.
Prefunding giải thích nghịch lý “tức thời nhưng vẫn theo chu kỳ”
Prefunding là mảnh ghép giải thích vì sao khách hàng nhận tiền trong vài giây, trong khi settlement liên ngân hàng phía sau vẫn có thể chạy theo chu kỳ (deferred). Vì thành viên đã nạp vốn trước, hệ thống có thể cho phép giao dịch đi ngay mà không cần chờ settlement thật sự hoàn tất. Đây cũng là lý do không nên suy ra mô hình settlement từ tốc độ mà khách hàng cảm nhận — chủ đề đã được phân tích kỹ trong bài RTGS và DNS: vì sao “chuyển tiền nhanh” không đồng nghĩa với settlement tức thời.
Settlement account vận hành ra sao trong thực tế
- Thành viên mở settlement account tại settlement institution do hệ thống chỉ định — thường là ngân hàng trung ương với các hệ thống giá trị lớn, hoặc một ngân hàng/FMI trung gian với hệ thống tư nhân.
- Tùy mô hình, thành viên phải prefund (nạp trước số dư) settlement account, hoặc được cấp hạn mức thấu chi trong ngày.
- Khi settlement diễn ra — gross theo thời gian thực hoặc net theo chu kỳ — giá trị được ghi Nợ/Có trực tiếp trên settlement account tại settlement institution.
- Số dư settlement account phản ánh vị thế thực tế của thành viên tại settlement institution. Đây không phải số dư mà khách hàng cuối nhìn thấy trên app ngân hàng — đó là một lớp sổ sách khác, do chính ngân hàng thành viên quản lý.
Điểm số 4 là chỗ hay bị nhầm nhất khi đội vận hành đối chiếu số liệu: hai lớp sổ sách này không cùng một thứ và không nhất thiết khớp nhau tại mọi thời điểm trong ngày. Để hình dung đầy đủ vị trí của bước settlement trong toàn bộ luồng, có thể tham khảo bài vòng đời một giao dịch thanh toán.
Áp dụng khi đánh giá một hệ thống thanh toán cụ thể
Khi phân tích một hệ thống thanh toán bất kỳ, ba câu hỏi về settlement account cần được trả lời trước khi kết luận hệ thống đó an toàn hay rủi ro:
- Settlement account đặt ở đâu — ngân hàng trung ương hay một tổ chức trung gian?
- Hệ thống có yêu cầu prefunding không?
- Settlement dùng central bank money hay commercial bank money?
Đây là những câu hỏi kiến trúc cốt lõi, nhưng thường không được công bố rộng rãi — cần tra cứu tài liệu vận hành chính thức của từng hệ thống thay vì suy đoán.
Rủi ro và các tình huống ngoại lệ cần lưu ý
- Rủi ro tín dụng của settlement institution. Nếu settlement account dùng commercial bank money, các thành viên chịu rủi ro tín dụng của chính tổ chức đó — khác biệt căn bản so với central bank money vốn gần như phi rủi ro tín dụng.
- Chi phí cơ hội của prefunding. Prefunding cho phép trải nghiệm tức thời nhưng buộc thành viên khóa vốn. Đây là đánh đổi thanh khoản cần cân nhắc rõ ràng khi thiết kế hệ thống fast payment, không phải một chi phí kỹ thuật thuần túy.
- Không suy đoán khi thiếu nguồn. Không kết luận loại settlement account cụ thể (central bank money hay commercial bank money, có prefund hay không) của một hệ thống nếu chưa có nguồn công khai xác nhận.
Nguồn tham khảo
- CPMI-IOSCO — Principles for Financial Market Infrastructures (PFMI), Principle 9: Money settlements
- BIS CPMI — Fast payments – Enhancing the speed and availability of retail payments
Kết luận
Settlement account là nơi giá trị thật sự dịch chuyển giữa các ngân hàng, và ba biến số — settlement institution, loại tiền settlement, cơ chế prefunding — quyết định hồ sơ rủi ro và chi phí vốn của cả hệ thống. Đây là lớp kiến thức nền cần nắm trước khi đánh giá bất kỳ hạ tầng thanh toán nào.
Impress Co. đồng hành cùng ngân hàng và đơn vị vận hành ATM/POS trong việc tối ưu hạ tầng thanh toán và xử lý tiền mặt. Liên hệ tư vấn: impress.vn
 Vietnamese
 English