Payment Finality Là Gì? Khi Nào Giao Dịch Thanh Toán Thật Sự Không Thể Đảo Ngược
Khách hàng chuyển tiền liên ngân hàng và thấy số [...]
Tác giả:
Dylan Nguyen
Ngày đăng:
Tháng 10 13, 2026
Chia sẻ:
Khách hàng chuyển tiền liên ngân hàng và thấy số dư người nhận cập nhật chỉ sau vài giây. Với bộ phận vận hành, đó có phải là lúc giao dịch đã “xong” hẳn? Chưa chắc. Giữa lúc hệ thống báo thành công và lúc khoản thanh toán thật sự không thể đảo ngược có thể là một khoảng thời gian, dài hay ngắn tuỳ mô hình settlement. Khoảng thời gian đó là nơi settlement risk tồn tại, và mốc kết thúc của nó được gọi là payment finality.
Bài viết giải thích payment finality là gì theo định nghĩa của BIS/CPMI, vì sao finality không phải một “bước” riêng trong vòng đời giao dịch, cửa sổ rủi ro thay đổi ra sao giữa RTGS và net settlement, và 4 câu hỏi đội IT, vận hành thanh toán nên đặt ra khi đánh giá một hệ thống thanh toán.
Payment finality là gì?
Theo BIS CPMI, final settlement (settlement finality) là thời điểm việc chuyển giao một tài sản hoặc công cụ tài chính, hay việc giải trừ một nghĩa vụ, trở nên irrevocable (không thể đảo ngược) và unconditional (không còn điều kiện nào). Principle 8 trong bộ CPMI-IOSCO Principles for Financial Market Infrastructures (PFMI) định nghĩa tương tự: việc chuyển giao hoặc giải trừ nghĩa vụ trở nên không thể huỷ ngang và vô điều kiện theo đúng điều khoản hợp đồng nền tảng.
Finality là thuộc tính, không phải một bước
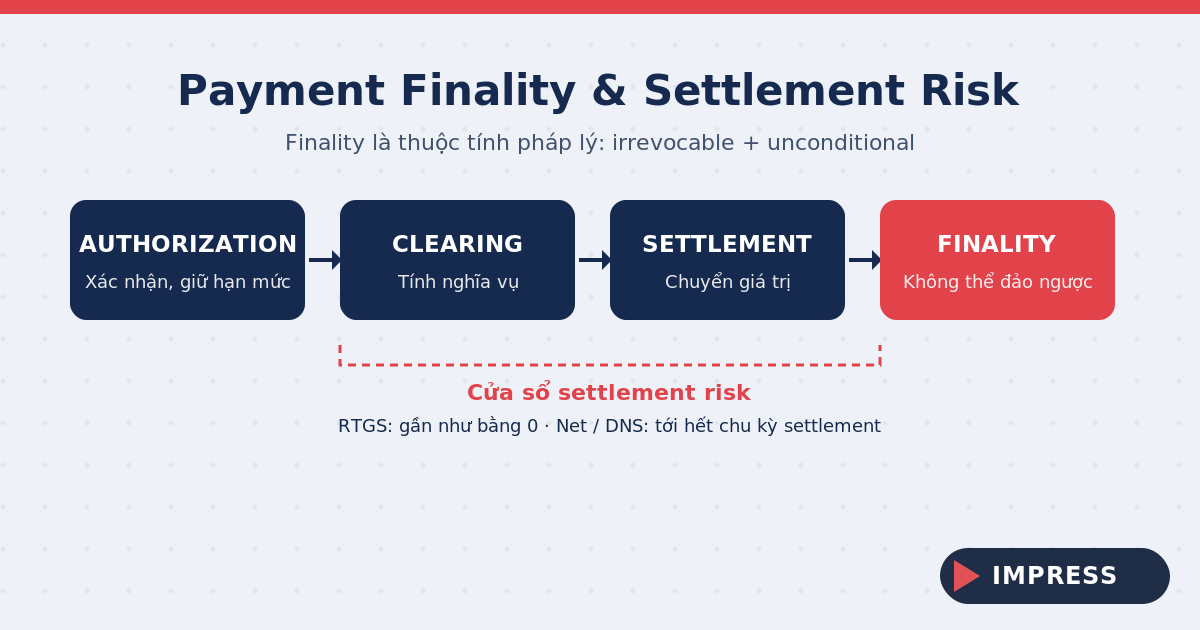
Vòng đời giao dịch thường được mô tả qua các bước Authorization → Clearing → Settlement (xem thêm bài vòng đời giao dịch thanh toán). Finality không phải bước thứ tư nối tiếp. Đó là đặc tính pháp lý mà giao dịch đạt được tại một thời điểm cụ thể, trong hoặc ngay sau settlement. Thời điểm chính xác do quy tắc vận hành hoặc pháp lý của từng hệ thống quy định.
| Giai đoạn | Điều gì xảy ra |
|---|---|
| Authorization | Xác nhận giao dịch hợp lệ, giữ hạn mức |
| Clearing | Đối chiếu và tính nghĩa vụ giữa các bên (netting nếu có) |
| Settlement | Chuyển giao giá trị thực tế giữa các settlement account |
| Finality | Thuộc tính đạt được trong/sau settlement: irrevocable + unconditional |
Vì sao payment finality quan trọng với ngân hàng?
Finality quyết định mức độ an toàn pháp lý của một hệ thống thanh toán. Khi giao dịch đã final, nghĩa vụ không thể bị huỷ, kể cả khi một bên tham gia phá sản sau đó. Đây là mục đích cốt lõi của các đạo luật settlement finality ở nhiều nơi: ngăn rủi ro dây chuyền khi một thành viên sụp đổ.
Ba thành phần cần nắm:
- Irrevocability: không bên nào, kể cả chính hệ thống, có thể đơn phương huỷ hoặc đảo ngược giao dịch đã final.
- Unconditionality: nghĩa vụ đã giải trừ hoàn toàn, không còn phụ thuộc điều kiện khác, ví dụ việc bên gửi có đủ vốn hay không sau đó.
- Bảo vệ trước “zero-hour rule”: một số khung pháp lý (ví dụ EU Settlement Finality Directive) bảo vệ giao dịch đã final khỏi bị “unwound” ngay cả khi một thành viên bị tuyên bố phá sản trong cùng ngày.
Về vận hành, hiểu đúng finality giúp tách bạch “giao dịch đã xử lý xong về kỹ thuật” (khách thấy số dư cập nhật) với “giao dịch đã hoàn tất về pháp lý”. Hai điều này không phải lúc nào cũng xảy ra cùng lúc.
Settlement risk: cửa sổ rủi ro trước khi đạt finality
Theo PFMI, settlement risk là rủi ro settlement không diễn ra như kỳ vọng. Rủi ro này lộ rõ nhất trong khoảng giữa lúc giao dịch được clearing (nghĩa vụ đã xác định) và lúc đạt finality. Nó gồm bốn thành phần:
- Credit risk: đối tác không bao giờ hoàn thành được nghĩa vụ, ví dụ phá sản trước khi settle vị thế ròng.
- Liquidity risk: đối tác tạm thời thiếu vốn đúng hạn, dù cuối cùng vẫn trả đủ.
- Operational risk: lỗi hệ thống, quy trình, con người hoặc gián đoạn kết nối làm trễ settlement.
- Legal risk: khung pháp lý không rõ ràng, khiến tính finality không được bảo vệ đầy đủ và giao dịch có thể bị huỷ ngược ngoài dự kiến.
Cửa sổ rủi ro theo mô hình settlement
| Mô hình | Thời điểm finality | Độ dài cửa sổ rủi ro | Rủi ro chiếm ưu thế |
|---|---|---|---|
| Gross Settlement real-time (RTGS) | Gần như ngay khi từng giao dịch được settle | Rất ngắn, gần như bằng 0 | Operational risk là rủi ro chính còn lại; đổi lại cần thanh khoản intraday lớn |
| Net Settlement / Deferred Net Settlement | Khi settle vị thế ròng cuối chu kỳ | Có thể kéo dài tới hết chu kỳ (vài giờ đến 1 ngày) | Credit risk và liquidity risk tích luỹ trong chu kỳ |
Trong mô hình net, nếu một thành viên mất khả năng thanh toán trong cửa sổ chờ, các thành viên còn lại có thể phải gánh tổn thất, trừ khi hệ thống có cơ chế bảo vệ bổ sung như thế chấp, hạn mức, quỹ dự phòng hoặc thoả thuận chia sẻ tổn thất (loss-sharing). Chi tiết so sánh hai mô hình có ở bài RTGS và DNS.
4 câu hỏi để đánh giá payment finality của một hệ thống thanh toán
- Mô hình settlement là gì? Gross hay net? Real-time hay deferred?
- Settlement asset là gì? Central bank money hay commercial bank money? Điều này ảnh hưởng tới credit risk của settlement institution (xem thêm Settlement account là gì).
- Thời điểm finality được quy định ở đâu? Trong luật settlement finality, hay chỉ trong quy tắc vận hành nội bộ của hệ thống?
- Có cơ chế quản lý settlement risk bổ sung không? Thế chấp, hạn mức, quỹ dự phòng, loss-sharing arrangement?
Nguyên tắc áp dụng: không trả lời các câu hỏi trên bằng suy đoán từ trải nghiệm người dùng cuối (tốc độ nhận tiền). Mỗi câu hỏi cần được xác nhận riêng bằng nguồn chính thức: quy tắc vận hành của hệ thống, tài liệu của ngân hàng trung ương, báo cáo BIS/CPMI.
Rủi ro và các tình huống ngoại lệ cần lưu ý
- Nhầm “trải nghiệm tức thời” với “đã final”: số dư cập nhật ngay không có nghĩa giao dịch đã đạt finality liên ngân hàng.
- Trạng thái “cleared nhưng chưa final”: trong Deferred Net Settlement, giao dịch có thể ở trạng thái này tới cuối chu kỳ và về lý thuyết vẫn chịu ảnh hưởng nếu một thành viên không settle được vị thế ròng.
- Không mặc định net settlement là “rủi ro cao”: nhiều hệ thống DNS hiện đại có collateral, loss-sharing làm giảm đáng kể settlement risk thực tế, dù cửa sổ rủi ro vẫn tồn tại về lý thuyết.
- Không giả định mọi hệ thống đều có luật finality bảo vệ: điều này phụ thuộc khung pháp lý từng quốc gia, cần xác nhận riêng.
- Giới hạn của khung khái niệm: đây là mô hình tổng quát theo BIS/CPMI và PFMI, không thay thế việc đọc tài liệu vận hành và quản trị rủi ro chính thức của từng hệ thống cụ thể.
Nguồn tham khảo
- BIS CPMI — A glossary of terms used in payments and settlement systems
- BIS CPMI — Final settlement (glossary term)
- CPMI-IOSCO — Principles for Financial Market Infrastructures (PFMI): Principle 4 (Credit risk), Principle 7 (Liquidity risk), Principle 8 (Settlement finality), Principle 17 (Operational risk)
Kết luận
Payment finality là mốc một giao dịch trở nên không thể đảo ngược và vô điều kiện. Nó không phải một bước xử lý riêng mà là thuộc tính pháp lý, và thời điểm đạt được phụ thuộc mô hình settlement. Trước mốc đó là cửa sổ settlement risk, gần như bằng 0 với RTGS nhưng có thể kéo dài cả chu kỳ với net settlement. Bốn câu hỏi ở trên giúp đánh giá một hệ thống thanh toán dựa trên tài liệu chính thức thay vì cảm nhận tốc độ.
Impress Co. đồng hành cùng ngân hàng và đơn vị vận hành ATM/POS trong việc tối ưu hạ tầng thanh toán và xử lý tiền mặt. Liên hệ tư vấn: impress.vn
Quay lại chuyên mục: Hạ Tầng Thanh Toán
 Vietnamese
 English