
BNPL Là Gì? Mua Trước Trả Sau Vận Hành Thế Nào Và Kiếm Tiền Từ Đâu
BNPL là gì? Giải thích 2 mô hình mua trước trả sau, luồng 7 bước từ checkout đến thu hồi nợ, 6 khối hạ tầng kỹ thuật và mô hình doanh thu của BNPL provider.
Tác giả:
Dylan Nguyen
Ngày đăng:
Tháng 11 3, 2026
Chia sẻ:
Khách hàng đứng trước màn hình checkout, chọn “trả sau 4 kỳ” và chỉ 1-3 giây sau giao dịch đã được duyệt. Với người dùng, đó là một nút bấm. Với đội kỹ thuật và vận hành ngân hàng, phía sau nút bấm ấy là cả một chuỗi: chấm điểm tín dụng real-time, ứng tiền trước cho merchant, tài trợ dòng tiền qua ngân hàng đối tác và thu hồi nợ khi khách trả trễ. Vậy BNPL là gì, tiền thực sự chảy qua những ai, và ngân hàng đứng ở vị trí nào trong mô hình này? Bài viết đi qua định nghĩa, 2 mô hình BNPL, luồng 7 bước điển hình, lớp hạ tầng kỹ thuật bắt buộc và mô hình doanh thu, cùng những rủi ro mà ngân hàng cần cân nhắc trước khi tham gia.
BNPL là gì? Khác thẻ tín dụng ở điểm nào
BNPL (Buy Now, Pay Later, “mua trước trả sau”) là một hình thức tín dụng tiêu dùng không thế chấp (unsecured consumer credit). Về bản chất, BNPL gần với thẻ tín dụng, nhưng khác ở cách đánh giá rủi ro:
- Thẻ tín dụng đánh giá rủi ro trước, dựa trên dữ liệu thu nhập cứng khi mở thẻ.
- BNPL đánh giá rủi ro real-time ngay tại thời điểm thanh toán, dùng dữ liệu thay thế (alternative data) như dữ liệu hành vi kết hợp machine learning.
BNPL hiện có mặt ở cả checkout online lẫn tại quầy (POS). Từ một sản phẩm tài trợ đơn lẻ (standalone financing), BNPL đã tiến hóa thành một hệ sinh thái: được tích hợp vào marketplace trong app, ví điện tử và super app.
Hai mô hình BNPL phổ biến
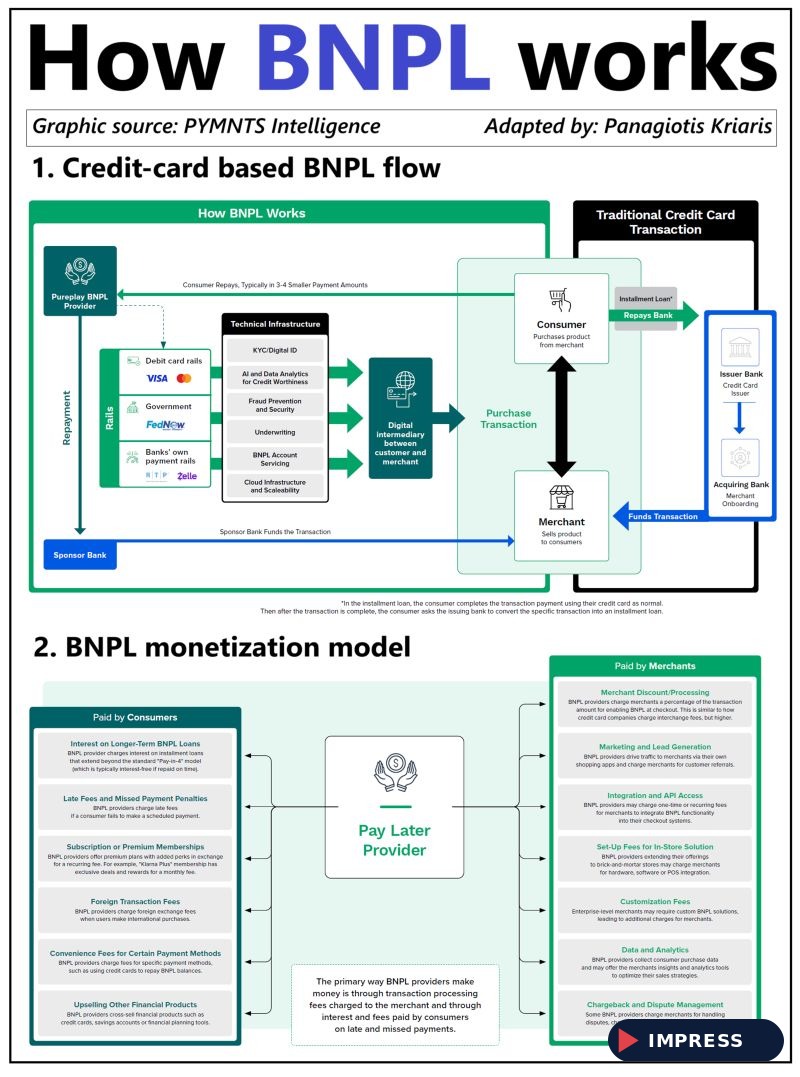
1. Mô hình dựa trên thẻ tín dụng (credit-card based)
Người dùng thanh toán bằng thẻ tín dụng như bình thường. Sau khi giao dịch hoàn tất, chủ thẻ yêu cầu ngân hàng phát hành chuyển chính giao dịch đó thành một khoản trả góp (installment loan). Luồng thẻ truyền thống giữa issuer và acquirer vẫn giữ nguyên, chỉ phần trả nợ của chủ thẻ được chia nhỏ.
2. Mô hình trực tiếp, không qua thẻ (direct / non-card based)
BNPL provider kết nối thẳng qua một rail thanh toán khác: rail thẻ ghi nợ (Visa/Mastercard), rail của chính phủ (ví dụ FedNow ở Mỹ), hoặc rail riêng của ngân hàng (RTP, Zelle). Ở mô hình này, BNPL provider là bên đứng giữa và tự chịu rủi ro tín dụng.
Luồng BNPL 7 bước: từ checkout đến thu hồi nợ
Ví dụ minh họa dưới đây dùng một đơn hàng 300 USD với gói Pay-in-4:
- Purchase: khách mua hàng và chọn BNPL tại checkout (ví dụ 300 USD).
- Credit approval: BNPL provider chấm điểm tín dụng real-time bằng soft credit pull, dữ liệu hành vi và machine learning; quyết định trong khoảng 1-3 giây. BNPL provider tự chịu rủi ro tín dụng.
- Chọn mô hình: dựa trên thẻ tín dụng, hoặc không qua thẻ (qua tài khoản ngân hàng).
- Repayment: thường chia 3-4 kỳ (Pay-in-4). Kỳ đầu thu ngay (ví dụ 75 USD), các kỳ còn lại được lên lịch theo tuần hoặc tháng.
- Merchant nhận tiền: BNPL provider trả trước cho merchant sau khi trừ phí (ví dụ nhận 291 USD sau phí 3%), thường trong 1-7 ngày làm việc.
- BNPL provider tài trợ giao dịch: bằng vốn tự có (hiếm) hoặc qua ngân hàng đối tác (overdraft). Có mô hình hybrid chuyển giao dịch thành trả góp trên thẻ (ví dụ 3 kỳ x 100 USD).
- Default & collections: thanh toán trễ hoặc thất bại có thể bị phí trễ hạn (ví dụ 5-10 USD); nợ xấu được chuyển sang bộ phận thu hồi nợ.
Tóm lại, BNPL provider đóng vai trò trung gian số (digital intermediary) giữa người mua và merchant: nhận giao dịch mua từ merchant, tự chấm điểm và gánh rủi ro tín dụng, ứng tiền trước cho merchant, rồi thu dần từ người mua theo lịch trả góp. Phía sau là một sponsor bank tài trợ dòng tiền ban đầu.
Lớp hạ tầng kỹ thuật đứng sau một giao dịch BNPL
Để ra quyết định trong vài giây mà vẫn kiểm soát được rủi ro, một nền tảng BNPL cần đủ 6 khối năng lực:
| Khối hạ tầng | Vai trò |
|---|---|
| KYC / Digital ID | Xác minh danh tính người mua |
| AI & Data Analytics | Chấm điểm tín dụng real-time |
| Fraud Prevention & Security | Phòng chống gian lận |
| Underwriting | Quyết định cấp tín dụng |
| BNPL Account Servicing | Quản lý khoản vay và lịch trả nợ |
| Cloud Infrastructure & Scalability | Đảm bảo khả năng mở rộng |
Bài toán chấm điểm tín dụng real-time này có nhiều điểm tương đồng với phát hiện gian lận: cùng dựa vào dữ liệu và mô hình để ra quyết định trong thời gian rất ngắn, chỉ khác ở chỗ đối tượng là rủi ro tín dụng thay vì gian lận. Nếu muốn hiểu cách một quyết định duyệt giao dịch thẻ được đưa ra trong vài trăm mili-giây, bạn có thể đọc thêm bài Authorization giao dịch thẻ vận hành ra sao.
BNPL kiếm tiền từ đâu?
Phí thu từ merchant
- Phí chiết khấu merchant (merchant discount fee), thường cao hơn phí interchange của thẻ tín dụng thông thường. Đổi lại, merchant kỳ vọng tỷ lệ chuyển đổi tăng.
- Phí affiliate / giới thiệu traffic.
- Phí tích hợp, setup hoặc premium support.
- Phí dịch vụ giá trị gia tăng như data analytics.
Phí thu từ người mua
- Phí trễ hạn, đây là nguồn thu chính.
- Phí subscription / tính năng premium.
- Lãi trên các gói tài trợ dài hạn.
- Phí FX / chuyển đổi ngoại tệ khi mua hàng quốc tế.
- Phí phạt khi thanh toán thất bại.
Ngân hàng đứng ở đâu trong mô hình BNPL?
Với ngân hàng, BNPL liên quan trực tiếp ở ba vị trí:
- Làm sponsor bank hoặc issuer bank cho BNPL provider, tức là bên tài trợ dòng tiền hoặc phát hành thẻ.
- Tích hợp BNPL vào core banking hoặc kênh thanh toán hiện có qua các rail sẵn có. Vai trò của RTP/FedNow trong mô hình này tương tự hạ tầng chuyển mạch như NAPAS ở Việt Nam.
- Cung cấp năng lực chấm điểm tín dụng real-time cho đối tác BNPL, một bài toán AI/data analytics tương tự phát hiện gian lận.
Phía merchant, BNPL là một phần của bức tranh chấp nhận thanh toán rộng hơn; xem thêm bài bên trong một nền tảng Acquiring hiện đại để hiểu tiền về tài khoản merchant như thế nào.
Rủi ro và các tình huống ngoại lệ cần lưu ý
- Rủi ro cho người dùng: dễ bị cuốn vào thông điệp “0% phí + trả góp” nhưng sau đó gánh phí trễ hạn, phí subscription, phí FX khi mua hàng quốc tế.
- Chi phí cho merchant: phí chiết khấu BNPL cao hơn phí interchange thẻ tín dụng thông thường, đánh đổi lấy tăng conversion.
- Rủi ro tín dụng tập trung: toàn bộ rủi ro dồn về BNPL provider, vì quyết định duyệt chỉ diễn ra trong 1-3 giây và dựa nhiều vào dữ liệu thay thế thay vì thu nhập đã được kiểm chứng.
- Nợ xấu và thu hồi: khi người mua trả trễ hoặc thanh toán thất bại, khoản nợ đi vào quy trình collections; đây là phần vận hành mà sponsor bank cần nắm rõ khi tham gia.
Nguồn tham khảo
- Panagiotis Kriaris, bài đăng LinkedIn “How BNPL works”, 09/07/2026 (bài đăng LinkedIn, không có URL lưu trữ).
- Nguồn đồ họa gốc: PYMNTS Intelligence (theo ghi chú trên đồ họa, được Panagiotis Kriaris chuyển thể).
Kết luận
BNPL không chỉ là một nút “trả sau” ở checkout: đó là một mô hình tín dụng real-time với BNPL provider đứng giữa, sponsor bank tài trợ dòng tiền, 6 khối hạ tầng kỹ thuật và doanh thu đến từ cả merchant lẫn người mua. Hiểu rõ BNPL là gì và rủi ro dồn về đâu giúp ngân hàng chọn đúng vai trò khi tham gia: sponsor bank, issuer, hay nhà cung cấp năng lực chấm điểm. Impress Co. đồng hành cùng ngân hàng và đơn vị vận hành ATM/POS trong việc tối ưu hạ tầng thanh toán và xử lý tiền mặt. Liên hệ tư vấn: impress.vn
Quay lại chuyên mục: Hạ Tầng Thanh Toán
 Vietnamese
 English