Stand-In Processing (STIP) Là Gì? Khi Card Network Quyết Định Thay Ngân Hàng Phát Hành
Stand-in processing (STIP) là cơ chế card network tạm thời approve/decline thay issuer khi issuer không phản hồi. Tìm hiểu luồng 5 bước, Smarter STIP và rủi ro cần lưu ý.
Tác giả:
Dylan Nguyen
Ngày đăng:
October 6, 2026
Chia sẻ:
Hãy hình dung hệ thống authorization của một ngân hàng phát hành thẻ (issuer) bất ngờ mất kết nối giữa giờ cao điểm. Nếu không có cơ chế dự phòng, mọi giao dịch thẻ của khách hàng ngân hàng đó sẽ bị từ chối hàng loạt: merchant mất doanh thu, chủ thẻ bực bội, tổng đài chăm sóc khách hàng quá tải, và sự cố có thể lọt vào tầm ngắm của cơ quan quản lý. Stand-In Processing (STIP) chính là “lưới an toàn” mà các card network dựng lên cho đúng tình huống này.
Bài viết giải thích STIP là gì, các bên tham gia, luồng xử lý 5 bước, cách AI đang thay đổi STIP và những rủi ro mà đội IT, vận hành thanh toán của ngân hàng cần nắm rõ.
Stand-In Processing (STIP) là gì?
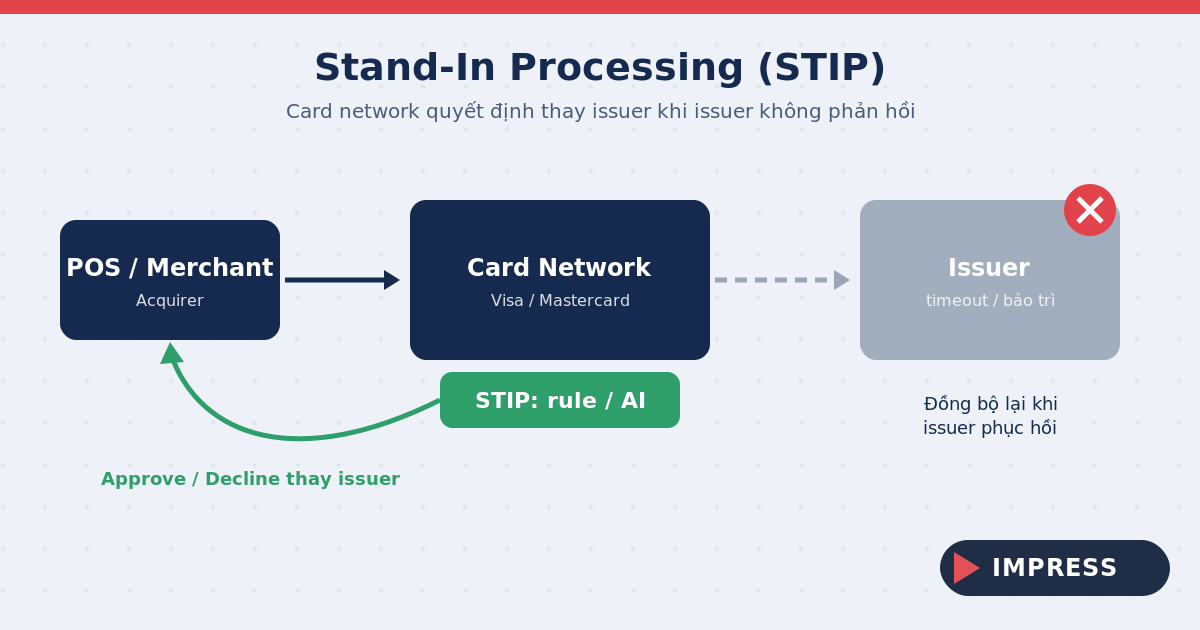
Stand-In Processing là cơ chế trong đó card network (Visa, Mastercard…) tạm thời ra quyết định approve/decline thay cho issuer khi issuer không phản hồi kịp yêu cầu authorization — do sự cố hệ thống, bảo trì hoặc mất kết nối.
Cần lưu ý: đây là cơ chế chung của ngành card payments. Các network 4 bên lớn đều có khái niệm tương đương, STIP không phải sản phẩm độc quyền của riêng Visa, dù thuật ngữ và cách triển khai cụ thể khác nhau giữa các network.
Vì sao STIP quan trọng?
Trong vòng đời một giao dịch thanh toán, authorization là bước duy nhất thật sự diễn ra real-time — chủ thẻ kỳ vọng nhận phản hồi gần như tức thì. Các bước clearing và settlement có thể chạy theo lô, nhưng authorization thì không thể “chờ đến sáng mai”. Vì vậy, khi một mắt xích là issuer gặp sự cố, STIP giúp network duy trì tính liên tục của dịch vụ thay vì để toàn bộ giao dịch của issuer đó thất bại. Để hiểu đầy đủ luồng authorization mà STIP “đứng thay”, bạn có thể đọc thêm bài Authorization giao dịch thẻ vận hành ra sao.
4 bên tham gia trong cơ chế stand-in processing
| Bên tham gia | Vai trò khi hệ thống bình thường | Vai trò khi STIP kích hoạt |
|---|---|---|
| Issuer (ngân hàng phát hành) | Ra quyết định authorization | Ủy quyền tạm thời (ngầm định, theo rule đã thỏa thuận trước) cho network |
| Card Network (Visa, Mastercard…) | Định tuyến giao dịch tới issuer | Vận hành hệ thống STIP, áp dụng rule/mô hình đã thỏa thuận để ra quyết định thay issuer |
| Acquirer/Merchant | Gửi yêu cầu, nhận phản hồi từ issuer | Nhận phản hồi như thể đến từ issuer, không nhất thiết biết giao dịch đã đi qua STIP |
| Chủ thẻ | Nhận kết quả gần real-time | Trải nghiệm không đổi dù issuer đang gặp sự cố |
Luồng xử lý STIP gồm 5 bước
- Gửi yêu cầu như bình thường: acquirer/merchant gửi yêu cầu authorization qua network tới issuer.
- Phát hiện issuer không phản hồi: network nhận thấy issuer không trả lời trong thời gian quy định (timeout), hoặc issuer báo hiệu đang bảo trì/gặp sự cố.
- Kích hoạt STIP: network áp dụng bộ rule đã thỏa thuận trước với issuer đó — ví dụ giới hạn số tiền tối đa được tự động approve, danh sách đen/danh sách trắng, hoặc mô hình dự đoán dựa trên hành vi lịch sử của chủ thẻ — để tự ra quyết định approve hay decline.
- Trả phản hồi: kết quả được gửi về acquirer/merchant như thể đến từ issuer.
- Đồng bộ lại khi issuer phục hồi: các giao dịch đã qua STIP thường được đồng bộ về issuer, để issuer biết những giao dịch đã được “authorize thay” và cập nhật đúng số dư, hạn mức tài khoản.
Bước 5 là phần đội vận hành phía issuer hay đánh giá thấp: STIP giữ cho trải nghiệm liên tục trong lúc sự cố, nhưng công việc đối chiếu sau sự cố mới quyết định số dư khách hàng có chính xác hay không.
STIP dưới góc nhìn kiến trúc hệ thống
Về bản chất, STIP là một ví dụ cụ thể của nguyên tắc graceful degradation trong thiết kế hệ thống phân tán: hệ thống không để một điểm lỗi (issuer ngừng hoạt động) làm sập toàn bộ trải nghiệm của người dùng cuối, mà chuyển sang một chế độ vận hành “giảm cấp” nhưng vẫn phục vụ được.
Từ rule tĩnh đến AI: trường hợp Visa Smarter STIP
Theo thông cáo báo chí chính thức của Visa (26/08/2020), Visa mô tả STIP là dịch vụ tồn tại từ lâu trong hạ tầng VisaNet. Năm 2020, Visa giới thiệu Smarter STIP — phiên bản nâng cấp dùng deep learning (nhiều lớp recurrent neural network, huấn luyện trên hàng tỷ bản ghi lịch sử) để cá nhân hóa quyết định theo từng chủ thẻ, thay vì chỉ dùng rule tĩnh áp dụng chung cho cả danh mục thẻ. Mục tiêu là giúp quyết định “thay issuer” gần hơn với quyết định thật mà issuer sẽ đưa ra.
Visa cho biết Smarter STIP có tiềm năng giảm tỷ lệ decline tới 50% “trong một số trường hợp” và đạt độ chính xác trung bình 95% khi mô phỏng lại quyết định thật của issuer. Đây là số liệu do chính Visa công bố, dựa trên phân tích nội bộ (một issuer tại Mỹ trong một quý năm 2020 cho số liệu giảm decline; toàn bộ BIN Visa toàn cầu quý 4/2019 cho số liệu độ chính xác) — không phải số liệu kiểm toán độc lập hay hiệu quả trung bình đã được xác nhận qua nhiều năm.
Rủi ro và các tình huống ngoại lệ cần lưu ý
- Rule quá lỏng: STIP vận hành dựa trên rule/mô hình thỏa thuận trước. Nếu rule quá lỏng, network có thể approve giao dịch gian lận hoặc vượt hạn mức thực tế của chủ thẻ — đây là rủi ro issuer chấp nhận đánh đổi để giữ trải nghiệm liên tục cho khách hàng.
- Đồng bộ sai hoặc thiếu sau sự cố: cần cơ chế đồng bộ chính xác giữa network và issuer khi issuer phục hồi. Nếu sai/thiếu, số dư tài khoản chủ thẻ có thể bị lệch.
- Thiếu dữ liệu công khai về tần suất kích hoạt: chưa có bằng chứng công khai cụ thể về SLA hay tần suất STIP được kích hoạt trong thực tế của từng network, nên mức độ phụ thuộc vào STIP trong vận hành hằng ngày là chưa rõ — không nên suy đoán.
- Khác biệt giữa các network: cơ chế và thuật ngữ chi tiết có thể khác nhau giữa Visa, Mastercard và các network nội địa. Khi làm việc với từng network, đội kỹ thuật cần đối chiếu tài liệu riêng của network đó thay vì mặc định hai bên triển khai giống hệt nhau.
Nguồn tham khảo
- Visa — Visa Harnesses Real-Time Deep Learning to Enhance Transaction Processing, 26/08/2020.
- Tổng hợp khái niệm ngành card payments (biên soạn từ ghi chú kiến thức nội bộ).
Kết luận
Stand-In Processing là cơ chế giúp giao dịch thẻ tiếp tục được xử lý khi issuer gặp sự cố: network tạm thời quyết định thay issuer dựa trên rule hoặc mô hình đã thỏa thuận, rồi đồng bộ lại khi issuer phục hồi. Với ngân hàng, giá trị của STIP nằm ở sự liên tục của dịch vụ, còn rủi ro nằm ở độ chặt của rule và chất lượng đồng bộ sau sự cố — hai điểm nên được rà soát định kỳ.
Impress Co. đồng hành cùng ngân hàng và đơn vị vận hành ATM/POS trong việc tối ưu hạ tầng thanh toán và xử lý tiền mặt. Liên hệ tư vấn: impress.vn
Quay lại chuyên mục: Payment Infrastructure
 English
 Vietnamese