
Hủy Và Hoàn Giao Dịch Thẻ: Phân Biệt Reversal, Void, Refund Và Chargeback
Một khách hàng gọi lên tổng đài: “Tôi đã hủy [...]
Tác giả:
Dylan Nguyen
Ngày đăng:
October 28, 2026
Chia sẻ:
Một khách hàng gọi lên tổng đài: “Tôi đã hủy đơn, sao tài khoản vẫn bị giữ tiền?”. Một nhân viên đối soát thắc mắc vì sao cùng là “hoàn tiền” mà có giao dịch biến mất khỏi báo cáo, có giao dịch lại phải hạch toán riêng. Gốc rễ của cả hai câu hỏi đều nằm ở chỗ hủy và hoàn giao dịch thẻ không phải là một thao tác duy nhất, mà gồm bốn cơ chế khác nhau: Reversal, Void, Refund và Chargeback. Chúng thường bị gọi lẫn lộn trong giao tiếp nghiệp vụ, dù thời điểm áp dụng, người khởi xướng và hệ quả tài chính hoàn toàn khác nhau.
Bài viết này đặt bốn cơ chế đó cạnh ba bước “thuận” của vòng đời giao dịch thẻ (Authorization, Capture, Presentment) trong một bảng so sánh duy nhất, chỉ ra ranh giới quan trọng nhất cần nhớ, và những ngoại lệ đội kỹ thuật, vận hành thanh toán hay gặp khi thiết kế luồng hoặc xử lý sự cố.
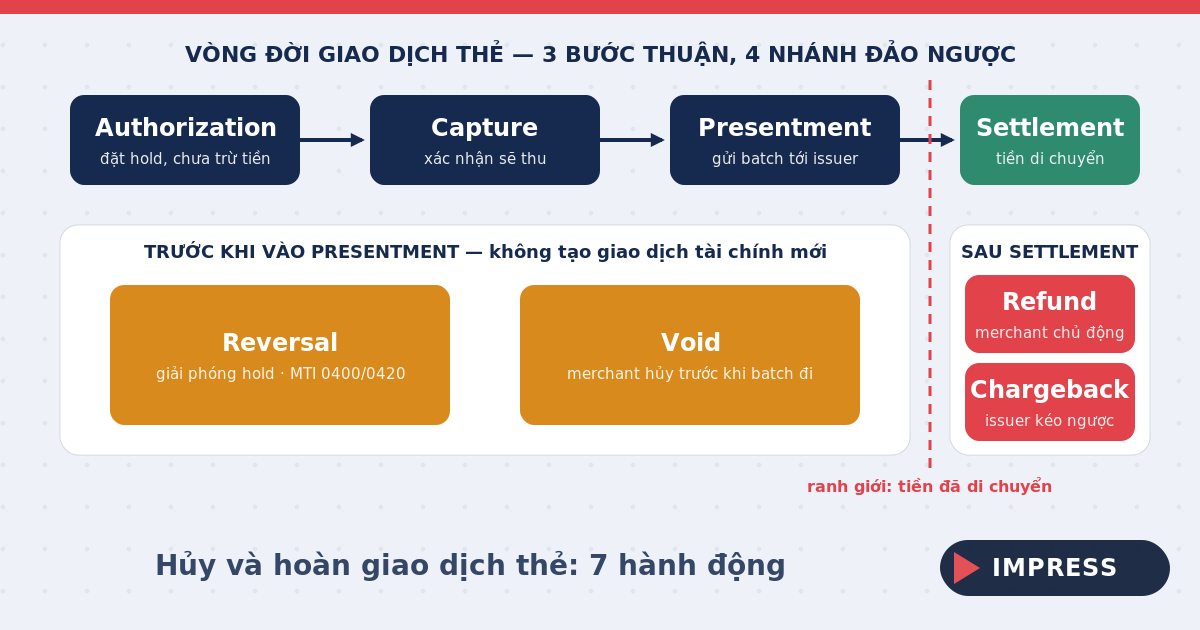
7 hành động trong vòng đời giao dịch thẻ
Một giao dịch thẻ đi qua ba bước thuận trước khi tiền thực sự di chuyển:
- Authorization – tại thời điểm thanh toán, merchant gửi yêu cầu cấp phép tới issuer. Issuer chỉ đặt hold (tạm giữ) trên số dư hoặc hạn mức, tiền chưa di chuyển. Xem thêm bài Authorization giao dịch thẻ vận hành ra sao.
- Capture – merchant xác nhận sẽ thu khoản tiền đã được cấp phép, giao dịch được đưa vào batch. Đây là chuyển trạng thái nội bộ, chưa phải dòng tiền.
- Presentment – batch được gửi qua card network tới issuer, tạo ra một financial claim (yêu cầu thanh toán).
Song song với ba bước đó là bốn nhánh “đảo ngược”: Authorization Reversal, Void, Refund và Chargeback. Bảng dưới đây tổng hợp cả bảy hành động.
Bảng so sánh tổng hợp
| Hành động | Thời điểm | Ai khởi xướng | Tiền đã di chuyển? | Tốc độ hoàn tất | ISO 8583 (ví dụ phổ biến) |
|---|---|---|---|---|---|
| Authorization | Tại thời điểm giao dịch | Merchant (qua cardholder) | Chưa – chỉ đặt hold | Vài giây | 0100/0110 |
| Capture | Sau Authorization, trước Presentment | Merchant | Chưa – xác nhận sẽ thu | Tức thì đến vài ngày (auto/delayed capture) | Không có MTI riêng; phụ thuộc mô hình DMS/SMS |
| Presentment | Sau Capture, thường theo chu kỳ cuối ngày | Merchant/Acquirer | Tạo financial claim – chưa đồng nghĩa đã ghi nợ chủ thẻ hay đã settlement xong | Theo chu kỳ batch | 0200/0210 hoặc message clearing riêng theo scheme |
| Authorization Reversal | Trước khi giao dịch vào Presentment | Merchant/Acquirer, đôi khi hệ thống tự động khi timeout | Chưa – chỉ giải phóng hold | Không cố định, phụ thuộc issuer/scheme/chất lượng dữ liệu | 0400/0410 hoặc 0420/0430 |
| Void | Sau Authorization/Capture, trước khi batch được gửi (thường cùng ngày) | Merchant | Chưa, hoặc vừa capture nhưng chưa rời batch | Thường nhanh, không có SLA chung | Thường xử lý ở tầng gateway/acquirer, không phải lúc nào cũng có MTI riêng |
| Refund | Sau Settlement | Merchant, theo yêu cầu khách | Đã di chuyển – cần hoàn lại | Vài ngày làm việc | Giao dịch mới, có MTI/reference riêng |
| Chargeback | Sau Settlement, trong thời hạn do từng scheme quy định | Cardholder/Issuer | Đã di chuyển – bị “kéo ngược” | Vài tuần đến vài tháng | Không dùng message ISO 8583 chuẩn; xử lý qua hệ thống dispute riêng của network |
Lưu ý: mã MTI trong bảng là ví dụ implementation phổ biến, không phải quy tắc chung cho mọi network/processor.
Ranh giới cốt lõi khi hủy và hoàn giao dịch thẻ: trước hay sau khi tiền di chuyển
Nếu chỉ nhớ một điều từ bảng trên, hãy nhớ ranh giới này:
- Trước khi giao dịch vào Presentment: dùng Authorization Reversal hoặc Void. Hai cơ chế này không tạo giao dịch tài chính mới. Tuy vậy, tốc độ hoàn tất không cố định hay tức thời, và cũng không đảm bảo miễn phí trong mọi trường hợp – kết quả phụ thuộc issuer, scheme và chất lượng dữ liệu gửi kèm.
- Sau khi tiền đã di chuyển (sau Settlement): chỉ còn Refund (merchant chủ động) hoặc Chargeback (cardholder/issuer khởi xướng). Đây là giao dịch hoặc quy trình tài chính riêng biệt, thường chậm hơn và có thể phát sinh phí.
Reversal khác Void ở điểm nào?
Ranh giới giữa Void và Authorization Reversal khác nhau tùy processor/gateway. Cách hiểu phổ biến: Reversal áp dụng cho giao dịch mới ở mức Authorization (chỉ có hold), mục tiêu là giải phóng hold; còn Void là merchant chủ động hủy toàn bộ giao dịch đã capture nhưng chưa rời batch settlement. Vì định nghĩa “Void” không thống nhất, đội triển khai cần xác nhận cụ thể với từng processor trước khi thiết kế luồng.
Refund khác Chargeback ở điểm nào?
Refund là một giao dịch tài chính mới, tách biệt về kế toán và đi ngược chiều dòng tiền gốc; cách liên kết với giao dịch gốc phụ thuộc network/processor. Chiều thời gian thường là vài ngày làm việc – chi tiết tại bài Vì sao thanh toán chỉ mất vài giây nhưng hoàn tiền mất vài ngày.
Chargeback do issuer khởi xướng: issuer ghi có tạm thời cho chủ thẻ và ghi nợ acquirer/merchant. Merchant có thể phản hồi (Visa gọi là “dispute response”, Mastercard gọi là “Second Presentment”/representment), và vụ việc có thể kéo dài qua nhiều vòng tới arbitration. Xem thêm Chargeback là gì.
Ngoại lệ về số tiền giữa các bước
Một hiểu nhầm phổ biến là số tiền Capture/Presentment luôn phải nhỏ hơn hoặc bằng số tiền Authorization. Thực tế, rule của scheme cho phép các ngoại lệ hợp lệ:
- Tip/gratuity trong nhà hàng.
- Estimated authorization ở khách sạn, thuê xe, xăng dầu – số tiền thực tế khi hoàn tất có thể khác số tiền cấp phép ban đầu.
- Incremental authorization khi khách đặt thêm dịch vụ.
- Tolerance theo ngành – mỗi network cho phép một khoảng chênh lệch nhất định.
Ứng dụng trong vận hành ngân hàng và thanh toán
Bảng so sánh này là công cụ tham chiếu nhanh trong ba tình huống:
- Thiết kế thông báo trạng thái giao dịch trên app/portal: khách hàng cần phân biệt được “đang chờ” (pending), “đã trừ tiền” và “đang chờ hoàn”.
- Đối soát (reconciliation): Reversal/Void không nên xuất hiện trong báo cáo doanh thu, trong khi Refund/Chargeback phải được hạch toán riêng.
- Cam kết SLA với khách hàng: không nên hứa “Reversal luôn tức thì” hay “Refund luôn X ngày” khi chưa xác nhận với issuer/scheme cụ thể, vì thời gian thực tế phụ thuộc nhiều yếu tố ngoài tầm kiểm soát của merchant.
Rủi ro và các tình huống ngoại lệ cần lưu ý
- Hold tồn tại lâu hơn dự kiến: nếu message Reversal thiếu hoặc sai dữ liệu, issuer có thể không khớp được với giao dịch gốc và hold vẫn còn trên tài khoản chủ thẻ.
- Định nghĩa “Void” không thống nhất giữa các processor (Cybersource, Worldpay, Adyen…): cách hiểu trong bài là phổ biến nhất, không phải chuẩn ISO 8583 chính thức.
- Thời hạn Chargeback không có một con số chung: mỗi network quy định theo từng loại dispute.
- Nguồn tổng hợp, không phải rule book: nội dung tổng hợp từ tài liệu công khai của Visa/Mastercard và các nguồn ngành; khi triển khai cần đối chiếu rule book gốc của từng scheme.
Nguồn tham khảo
- Mastercard – Chargebacks Made Simple Guide
- Visa – Dispute Management Guidelines for Visa Merchants (06/2024)
- Visa – Authorization Reversals: The importance of providing the correct information
- Increase – ISO 8583: The Language of Credit Cards
- Rivero – The dispute lifecycle explained
- chargebacks911 – Authorization Reversals
Kết luận
Hủy và hoàn giao dịch thẻ gồm bốn cơ chế với ranh giới rõ ràng: Reversal và Void dùng trước khi giao dịch vào Presentment, không tạo giao dịch tài chính mới; Refund và Chargeback dùng sau khi tiền đã di chuyển, là quy trình tài chính riêng, chậm hơn và có thể phát sinh phí. Gọi đúng tên từng cơ chế giúp đội ngũ thiết kế trạng thái giao dịch chính xác, đối soát sạch và cam kết SLA thận trọng. Tham khảo thêm các bài trong chuyên mục Payment Infrastructure.
Impress Co. đồng hành cùng ngân hàng và đơn vị vận hành ATM/POS trong việc tối ưu hạ tầng thanh toán và xử lý tiền mặt. Liên hệ tư vấn: impress.vn
Quay lại chuyên mục: Payment Infrastructure
 English
 Vietnamese