
Chuyển Mạch Liên Ngân Hàng Tại ATM Và POS: Giao Dịch Thẻ Nội Địa Đi Qua NAPAS Như Thế Nào?
Một khách hàng cầm thẻ nội địa của ngân hàng [...]
Tác giả:
Dylan Nguyen
Ngày đăng:
November 10, 2026
Chia sẻ:
Một khách hàng cầm thẻ nội địa của ngân hàng A rút tiền tại ATM của ngân hàng B, hoặc quẹt thẻ trên máy POS do ngân hàng C triển khai. Với chủ thẻ, mọi thứ diễn ra trong vài giây. Với đội IT và vận hành ngân hàng, đây là giao dịch “off-us” — đi qua nhiều hệ thống của nhiều tổ chức khác nhau trước khi có câu trả lời approve hay decline. Khi giao dịch lỗi, câu hỏi đầu tiên luôn là: lỗi nằm ở lớp nào? Bài viết giải thích chuyển mạch liên ngân hàng tại ATM/POS ở Việt Nam: NAPAS đóng vai trò gì, các bên tham gia là ai, giao dịch đi qua những lớp nào, và những tình huống ngoại lệ mà đội kỹ thuật cần nắm rõ để khoanh vùng sự cố.
Chuyển mạch liên ngân hàng tại ATM/POS là gì?
Dịch vụ chuyển mạch nội địa tại ATM/POS do NAPAS cung cấp cho phép chủ thẻ nội địa (thẻ NAPAS) giao dịch trên mạng lưới ATM/POS của các tổ chức thành viên NAPAS khác với ngân hàng phát hành thẻ. Đây là ứng dụng cụ thể tại Việt Nam của khái niệm switching (chuyển mạch): một điểm trung tâm định tuyến giao dịch giữa bên chấp nhận thẻ và bên phát hành thẻ.
Ý nghĩa thực tế rất rõ: nếu không có chuyển mạch liên ngân hàng, mỗi ngân hàng chỉ phục vụ được thẻ do chính mình phát hành trên mạng lưới ATM/POS riêng. Chủ thẻ sẽ phải tìm đúng ATM của ngân hàng mình, và mỗi điểm bán phải lắp nhiều máy POS cho nhiều ngân hàng.
Bốn bên tham gia trong một giao dịch off-us
| Bên tham gia | Vai trò |
|---|---|
| Chủ thẻ nội địa NAPAS | Người dùng cuối, khởi tạo giao dịch tại ATM hoặc POS |
| Ngân hàng phát hành thẻ (Issuer) | Phát hành thẻ, ra quyết định approve/decline cuối cùng |
| Ngân hàng sở hữu ATM/POS (Acquirer) | Vận hành máy ATM hoặc điểm chấp nhận POS nơi giao dịch diễn ra |
| NAPAS | Chuyển mạch, định tuyến giao dịch giữa Acquirer và Issuer khi hai bên khác ngân hàng |
Những giao dịch nào được hỗ trợ?
Theo trang dịch vụ chính thức của NAPAS, chuyển mạch nội địa hỗ trợ các nhóm giao dịch sau:
Tại ATM
- Rút tiền
- Chuyển khoản nội bộ ngân hàng (thực hiện qua ATM của ngân hàng khác)
- Truy vấn số dư
- In sao kê rút gọn
- Đổi PIN
Tại POS
- Thanh toán hàng hóa/dịch vụ
- Hủy thanh toán hàng hóa/dịch vụ
- Hoàn trả một phần thanh toán hàng hóa/dịch vụ
- Truy vấn số dư
- Đổi PIN
Giao dịch đi qua những lớp nào?
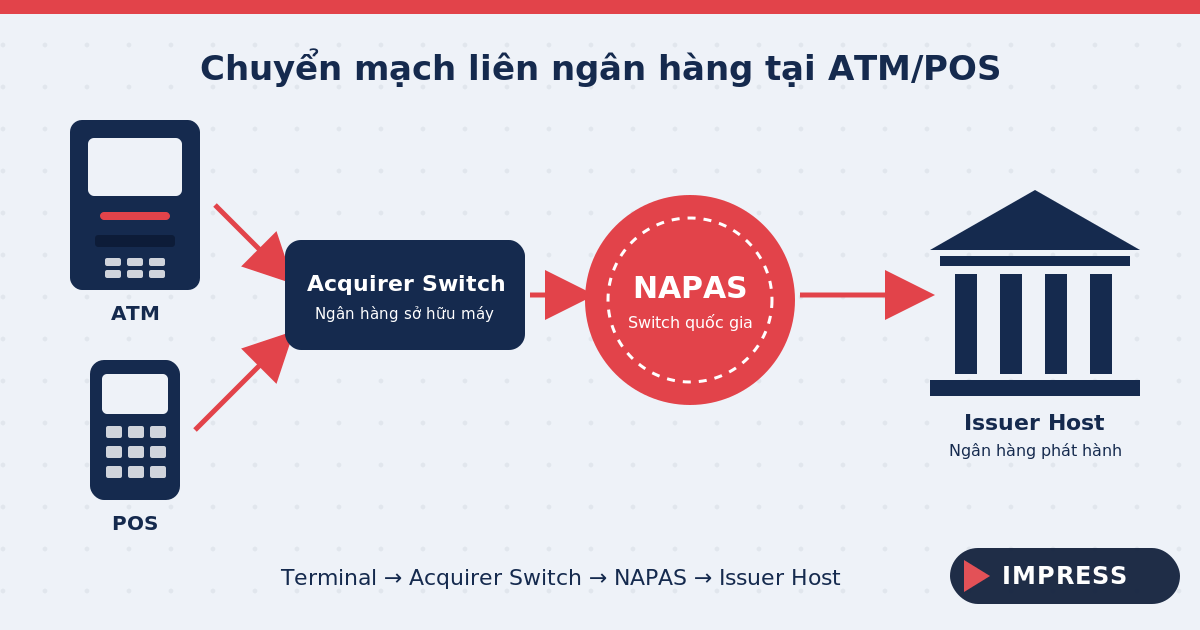
Về kiến trúc kỹ thuật tổng quát của ngành (đây là mô hình chung, không phải mô tả chi tiết hạ tầng nội bộ của NAPAS), một giao dịch off-us đi qua chuỗi:
- Terminal (ATM/POS) — chủ thẻ đưa thẻ, nhập PIN, chọn giao dịch.
- Acquirer Switch/Host — hệ thống của ngân hàng sở hữu máy nhận giao dịch, đọc BIN để xác định thẻ thuộc issuer nào. Nếu là thẻ của chính ngân hàng (on-us), giao dịch được xử lý nội bộ; nếu là thẻ ngân hàng khác (off-us), giao dịch được chuyển ra mạng lưới phù hợp — với thẻ nội địa là NAPAS.
- NAPAS (national switch) — định tuyến giao dịch tới đúng ngân hàng phát hành.
- Issuer Host/Core Banking — nơi thực sự ra quyết định tài chính: xác thực PIN (thường qua HSM), kiểm tra trạng thái thẻ, hạn mức, số dư, rồi approve hoặc decline.
- Response đi ngược lại qua NAPAS → Acquirer Switch → Terminal; ATM nhả tiền/in biên lai, hoặc POS hiển thị kết quả.
Đừng nhầm ba khái niệm “Switch” và “Host”
Một nguyên nhân phổ biến khiến xử lý sự cố liên ngân hàng chậm là nhầm lẫn giữa NAPAS (switch quốc gia) và Acquirer Switch nội bộ của ngân hàng. Thuật ngữ “Host” cũng không thống nhất: có nơi dùng để chỉ hệ thống điều khiển terminal phía acquirer, có nơi chỉ nền tảng tích hợp cả switching, và có nơi chỉ Issuer Authorization Host — nơi ra quyết định cuối cùng. Trước khi quy trách nhiệm hay trao đổi với vendor, cần làm rõ đang nói tới thành phần nào.
Switch của acquirer cũng không chỉ “định tuyến”: tùy nền tảng, nó còn kiểm tra và chuyển đổi định dạng message, theo dõi trạng thái giao dịch, phát hiện giao dịch trùng lặp, xử lý timeout và duy trì kết nối với nhiều mạng (nội địa và quốc tế). Tuy vậy, switch không phải nơi ra quyết định tài chính cuối cùng của issuer.
Chuyển mạch liên ngân hàng và clearing/settlement
NAPAS cung cấp cả chuyển mạch (switching, diễn ra real-time) và bù trừ điện tử (electronic clearing) cho giao dịch ATM/POS liên ngân hàng. Cần tách bạch hai phần này: việc approve giao dịch tại máy là bước real-time, còn đối chiếu nghĩa vụ và quyết toán giữa các ngân hàng là chu kỳ riêng diễn ra sau đó. Cơ chế và chu kỳ settlement cụ thể cho giao dịch ATM/POS không được nêu rõ trong tài liệu công khai mà bài viết tham chiếu, vì vậy chúng tôi không suy đoán chi tiết này.
Tương tự, NAPAS chưa công khai tài liệu kỹ thuật cấp message (biến thể ISO 8583, MTI, timeout, SLA) cho chuyển mạch ATM/POS. Với các thông số này, đội tích hợp cần dựa vào tài liệu kỹ thuật chính thức được cung cấp khi kết nối thành viên, không nên dựa vào giả định.
Rủi ro và các tình huống ngoại lệ cần lưu ý
- Giao dịch thất bại giữa Acquirer và Issuer: áp dụng các nguyên tắc chung về timeout, reversal và đối soát. Đây là ba vấn đề khác nhau: timeout là hiện tượng (một bên không phản hồi kịp), reversal là hành động hủy giao dịch dở dang sau đó, còn reconciliation là quy trình đối chiếu định kỳ giữa nhật ký điện tử của ATM, log của switch và dữ liệu host. Timeout không đồng nghĩa reversal đã thành công — cần xác nhận riêng.
- Issuer Host không phản hồi: một số switch được cấu hình xử lý thay (stand-in) theo rule định sẵn, nhưng đây không phải hành vi mặc định của mọi hệ thống.
- BIN table lỗi thời: switch định tuyến sai issuer hoặc sai mạng, giao dịch bị từ chối — cần cập nhật BIN table định kỳ.
- Switch quá tải giờ cao điểm: terminal có thể timeout dù giao dịch vẫn được xử lý ở host, gây lệch trạng thái giữa máy và hệ thống — phải phát hiện qua đối soát.
- Nhầm vai trò NAPAS với Acquirer Switch: dẫn tới chuyển sự cố sai đội, kéo dài thời gian khắc phục.
Nguồn tham khảo
- NAPAS — Dịch vụ Chuyển mạch nội địa tại ATM/POS
- ATM Marketplace — Evolution of ATM acquiring software
- ResearchGate — Study on ATM/POS Switching Software for Banks
- Shapesoft — ATM Switch: Understanding its Role, Operation, and Importance of Uptime
Kết luận
Chuyển mạch liên ngân hàng là lý do một tấm thẻ nội địa dùng được trên ATM/POS của bất kỳ ngân hàng thành viên NAPAS nào. Hiểu đúng bốn bên tham gia, chuỗi Terminal → Acquirer Switch → NAPAS → Issuer Host, và ranh giới giữa switching real-time với clearing/settlement giúp đội kỹ thuật khoanh vùng lỗi nhanh hơn. Đọc thêm về hệ sinh thái thanh toán Việt Nam, NAPAS 247 và VietQR và Stand-In Processing.
Impress Co. đồng hành cùng ngân hàng và đơn vị vận hành ATM/POS trong việc tối ưu hạ tầng thanh toán và xử lý tiền mặt. Liên hệ tư vấn: impress.vn
Quay lại chuyên mục: Payment Infrastructure
 English
 Vietnamese