
Vòng Đời Dispute Thẻ: 5 Giai Đoạn Từ Khiếu Nại Chủ Thẻ Đến Phán Quyết Arbitration
Trong vận hành thẻ, ít quy trình nào gây nhầm [...]
Ngày đăng:
Tháng 9 22, 2026
Chia sẻ:
Trong vận hành thẻ, ít quy trình nào gây nhầm lẫn nhiều như tranh chấp giao dịch. Một khiếu nại của chủ thẻ, một chargeback, một lần merchant phản hồi bằng chứng và một phán quyết arbitration là bốn sự kiện khác nhau về bản chất — nhưng trong nhiều cuộc họp vận hành, cả bốn vẫn được gọi gộp là “dispute”. Hệ quả rất cụ thể: đội kỹ thuật áp sai rule book khi làm việc đa network, đội vận hành không biết mình đang đứng ở giai đoạn nào và còn bao nhiêu cửa để phản hồi. Bài viết này mô tả vòng đời dispute thẻ theo 5 giai đoạn chuẩn, làm rõ ranh giới giữa các khái niệm dễ bị gộp nhầm, và chỉ ra những điểm Visa cùng Mastercard không giống nhau về thuật ngữ lẫn quy trình.
Vòng đời dispute thẻ gồm những giai đoạn nào?
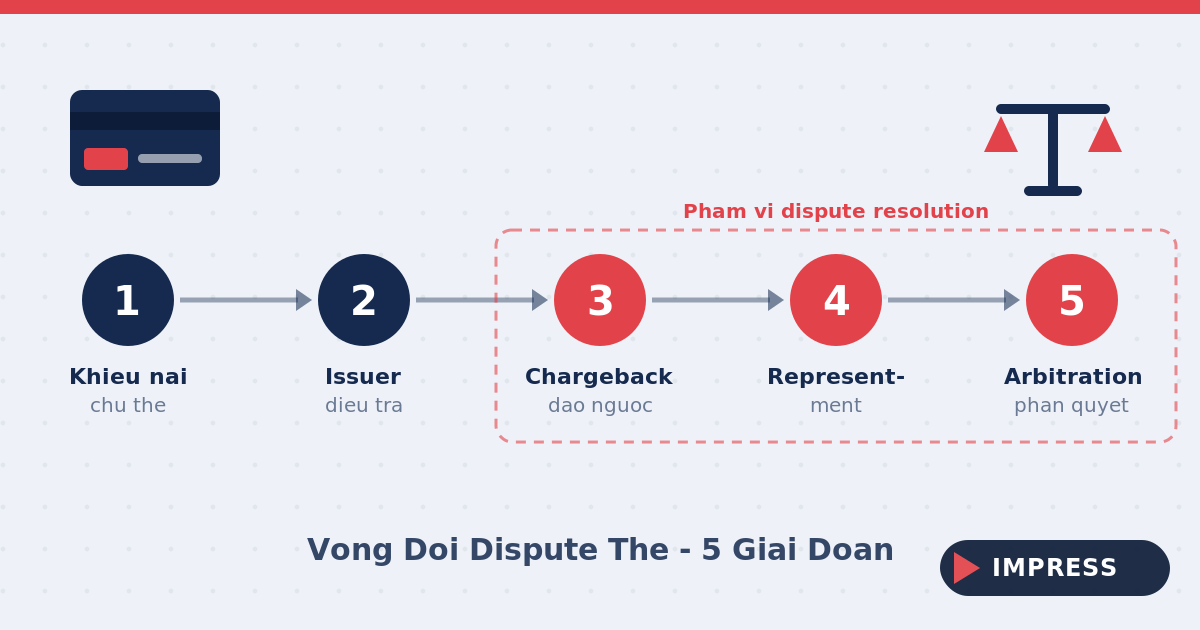
Toàn bộ chuỗi từ khiếu nại của chủ thẻ tới quyết định chung thẩm của network có thể chia thành 5 giai đoạn:
| # | Giai đoạn | Điều gì thực sự xảy ra |
|---|---|---|
| 1 | Cardholder Complaint | Chủ thẻ báo với ngân hàng phát hành về giao dịch có vấn đề. Đây chưa chắc đã thành dispute chính thức — nhiều trường hợp được xử lý qua công cụ phòng ngừa như Visa Order Insight hoặc Mastercard Ethoca trước khi kịp hình thành chargeback. |
| 2 | Issuer Dispute / Retrieval Request | Issuer điều tra, có thể yêu cầu thêm chứng từ giao dịch trước khi quyết định mở chargeback. Cơ chế retrieval request phần lớn đã lỗi thời. |
| 3 | Chargeback (First Chargeback) | Issuer chính thức đảo ngược giao dịch, gán reason code và trừ tiền tạm thời từ merchant. |
| 4 | Merchant Response (Representment) | Merchant phản hồi bằng chứng để “trình lại” giao dịch. |
| 5 | Scheme Arbitration | Nếu không đạt đồng thuận sau representment, vụ việc leo thang qua pre-arbitration rồi tới arbitration — quyết định mang tính ràng buộc của network. Cả hai scheme đều còn một quy trình appeal giới hạn sau đó, nên arbitration không phải điểm dừng tuyệt đối trong mọi trường hợp. |
Lưu ý quan trọng: không phải mọi khiếu nại đều đi hết cả 5 giai đoạn. Rất nhiều case được đóng sớm ở giai đoạn 1–2 qua các công cụ phòng ngừa mà không bao giờ hình thành chargeback chính thức.
Ranh giới giữa các khái niệm dễ bị gộp nhầm
Reversal và refund không thuộc hệ thống dispute
Reversal là hành động chủ động của issuer trước settlement; refund là hành động chủ động của merchant sau settlement. Cả hai đều không có “phía bên kia” tranh chấp, nên không nằm trong hệ thống dispute resolution — dù trên sao kê khách hàng, chúng trông giống nhau. Nếu bạn cần phân biệt kỹ hơn giữa các bước hoàn tiền và thời gian xử lý, xem thêm bài vì sao thanh toán chỉ mất vài giây nhưng hoàn tiền lại mất vài ngày.
Từ chargeback trở đi mới thực sự là dispute resolution
Chỉ từ giai đoạn 3 trở đi mới có đủ hai bên đối tụng (chủ thẻ/issuer và merchant/acquirer) cùng một network đóng vai trò trọng tài. Đây là lý do vì sao cách gọi gộp gây sai lệch trong báo cáo vận hành: một tổ chức có thể ghi nhận rất nhiều “dispute” trong khi phần lớn chưa bao giờ vào tới chargeback. Bối cảnh về việc tiền bị trừ trước khi merchant kịp phản hồi được trình bày trong bài chargeback là gì, và vị trí của các bước này trong luồng giao dịch tổng thể nằm ở bài vòng đời giao dịch thanh toán.
Visa và Mastercard khác nhau ở đâu trong vòng đời dispute thẻ?
| Giai đoạn | Visa (VCR – Visa Claims Resolution) | Mastercard |
|---|---|---|
| Cơ chế retrieval | Ngừng khởi tạo mới từ 16/10/2020 theo nguồn chính thức Visa; thay bằng Order Insight / Visa Merchant Purchase Inquiry (VMPI) | Theo nguồn thứ cấp (chưa đối chiếu rule book gốc): vẫn dùng cho thẻ Maestro debit; các trường hợp khác dùng Ethoca Eliminator |
| Merchant phản hồi first chargeback | Gọi là “Dispute Response”, nằm trong Collaboration workflow hoặc Allocation workflow tuỳ loại reason code | Gọi là “Second Presentment” |
| Định dạng reason code | Hai chữ số chấm một chữ số (ví dụ 10.4, 13.1) với 4 nhóm: 10.x Fraud, 11.x Authorization, 12.x Processing Errors, 13.x Consumer Disputes | Bốn chữ số; theo nguồn thứ cấp, DMS thường bắt đầu bằng “48” (ví dụ 4837, 4853), SMS lược bỏ tiền tố — gần đây được tái cấu trúc thành các nhóm rộng hơn |
| Công cụ bằng chứng fraud-liability | Compelling Evidence 3.0, chỉ áp dụng cho reason code 10.4 | Chưa xác định được cơ chế tương đương cùng tên và cấu trúc — cần research riêng |
| Pre-arbitration | “Second chargeback” gửi trong Collaboration workflow sau khi dispute response bị issuer từ chối | Issuer khởi tạo pre-arbitration sau khi từ chối Second Presentment; merchant có cửa sổ thời gian (khoảng 30 ngày theo nguồn tham khảo) để chấp nhận hoặc từ chối |
| Arbitration | Quyết định bởi Visa, mang tính ràng buộc; có phí filing áp cho bên thua | Quyết định bởi Mastercard, mang tính ràng buộc; có phí filing áp cho bên thua |
| Appeal sau arbitration | Có, điều kiện chặt — theo nguồn tham khảo: trong khoảng 60 ngày, giá trị tranh chấp tối thiểu khoảng 5.000 USD, cần bằng chứng mới, phí cao hơn Mastercard | Có, điều kiện chặt — theo nguồn tham khảo: trong khoảng 45 ngày, phí tách riêng với phí arbitration gốc |
Bảng trên đối chiếu vai trò tương đương giữa hai hệ thống, không khẳng định hai luồng giống hệt nhau về thời hạn hay chi tiết thủ tục. Riêng hàng “Appeal” dùng số liệu từ nguồn thứ cấp.
Dispute tốn kém tới mức nào?
Theo một phân tích được chia sẻ trên LinkedIn (Alex Xu, diagram by Hua Li), cứ mỗi 1 USD giá trị giao dịch bị dispute, tổ chức phải chi thêm khoảng 1,5 USD phí và chi phí vận hành liên quan. Bài này mô tả luồng dispute của Visa theo 15 bước đánh số, nhưng về bản chất map trực tiếp vào cùng 5 giai đoạn ở trên: bước 1–3 là khiếu nại và điều tra của issuer, bước 4–6 là network chuyển dispute cho acquirer, bước 7–8 là merchant chọn chấp nhận hay representment, bước 9–11 là acquiring bank review, bước 12–14 là issuer review representment, và bước 15 là phán quyết cuối cùng của network.
Về độ tin cậy: con số “1,5 USD cho mỗi 1 USD” chưa được xác nhận qua nguồn sơ cấp (Visa, Mastercard hay Nilson Report). Nên dùng để minh hoạ mức độ tốn kém tương đối, không trích dẫn như số liệu chính thức khi làm việc với khách hàng.
Rủi ro và các tình huống ngoại lệ cần lưu ý
- Thời hạn từng giai đoạn là scheme-defined. Chúng khác nhau theo network, theo loại reason code, và thay đổi theo mỗi bản cập nhật rule book. Vì vậy không nên ghi cứng con số vào quy trình nội bộ — hãy tra rule book hiện hành khi xử lý case thực tế.
- Chưa xác nhận cơ chế tương đương Compelling Evidence 3.0 phía Mastercard. Đừng giả định hai network có cùng công cụ bằng chứng fraud-liability.
- Mastercard đang tái cấu trúc reason code. Bảng mã trong tài liệu nội bộ cần được rà soát định kỳ, nếu không đội vận hành sẽ đọc sai nhóm nguyên nhân.
- Một số chi tiết chỉ có nguồn thứ cấp. Các hàng đánh dấu “theo nguồn tham khảo” trong bảng so sánh cần đối chiếu rule book gốc trước khi đưa vào SOP hoặc cam kết SLA với đối tác.
- Không phải mọi case đều thành chargeback. Báo cáo gộp khiếu nại với chargeback sẽ làm sai lệch cả tỷ lệ dispute lẫn đánh giá hiệu quả của công cụ phòng ngừa.
Nguồn tham khảo
- Visa — Dispute Management Guidelines for Visa Merchants, 06/2024
- Mastercard — Chargebacks Made Simple Guide
- Mastercard — Chargeback Guide, Merchant Edition (19/05/2026)
- Kount — Pre-Arbitration Explained for Mastercard & Visa
- Alex Xu (diagram by Hua Li) — bài đăng về luồng dispute và chargeback của Visa trên LinkedIn
Kết luận
Hiểu đúng vòng đời dispute thẻ giúp đội kỹ thuật và vận hành trả lời được ba câu hỏi thực tế: case đang ở giai đoạn nào, còn bao nhiêu cửa phản hồi, và rule book nào đang áp dụng. Khác biệt về thuật ngữ giữa Visa và Mastercard là nguồn sai sót phổ biến khi làm việc đa network, nên việc tách bạch năm giai đoạn nên được đưa thẳng vào quy trình nội bộ thay vì để trong đầu từng người.
Impress Co. đồng hành cùng ngân hàng và đơn vị vận hành ATM/POS trong việc tối ưu hạ tầng thanh toán và xử lý tiền mặt. Liên hệ tư vấn: impress.vn
 Vietnamese
 English